
Avant de payer par chèque de banque, vérifiez séparément le véhicule et l’authenticité du paiement. Demandez au vendeur de partager HistoVec, contrôlez le procès-verbal de contrôle technique et les documents originaux, puis faites inspecter l’exemplaire. Un rapport MVO prépare les questions sur les données déclarées et les risques connus du modèle ; il n’agrège pas automatiquement HistoVec et ne constate pas l’état réel.
En bref:
- Vérifiez HistoVec, le contrôle technique et la concordance des documents en complément d’une inspection. Un score documentaire ne dispense d’aucune de ces étapes.
- Avant de signer, il est indispensable de vérifier la date récente du contrôle technique, la cohérence des documents, et de comparer le kilométrage avec l'historique pour détecter toute incohérence.
- La négociation se base sur l'estimation des coûts de réparation pour chaque défaut, en exigeant des réparations ou une remise écrite avant toute transaction.
- La vérification de l'authenticité du chèque de banque par contact direct avec la banque émettrice reste essentielle pour sécuriser le paiement et éviter toute fraude.
Table des matières
- Que doit contenir un rapport d'analyse fiable
- Checklist documentaire avant de signer
- Lire le score 0-100 et le verdict GO/NO-GO
- Négocier le prix à partir des défauts identifiés
- Sécuriser les derniers pas de la transaction
- La garantie légale de conformité protège-t-elle vraiment l'acheteur
- Ce qu'est un chèque de banque et comment il fonctionne dans une transaction
- Comment obtenir un chèque de banque en toute sécurité
- Vérifier l'authenticité du chèque au moment de la remise
- Éviter les chèques de banque falsifiés ou frauduleux
- Organiser une remise sécurisée du chèque au vendeur
- Que faire en cas de doute sur un chèque de banque
- Ce que révèlent les arnaques les plus fréquentes
- Obtenir votre rapport avant de vous engager
- Sources
- Questions fréquentes
Que doit contenir un rapport d'analyse fiable
Un rapport digne de ce nom ne se limite pas à recopier des données brutes. Il les interprète et signale ce qui mérite votre attention avant la visite.
Pour constituer votre dossier de vérification, réunissez séparément les éléments suivants :
- Les données HistoVec : nombre de titulaires, kilométrage historique issu des contrôles techniques successifs, accidents déclarés et situation administrative du véhicule.
- Un résumé lisible du contrôle technique, avec la liste des défauts relevés et leur gravité, pas seulement la mention « favorable » ou « défavorable ».
- La concordance entre les documents fournis : carte grise, factures d'entretien et certificat de cession doivent raconter la même histoire.
- Un éventuel rapport d’aide à la décision, dont vous devez vérifier les sources et les limites : le score MVO utilise les informations déclarées et les risques connus du modèle, sans mesurer l’état technique de l’exemplaire.
- Une alerte sur les anomalies fréquentes du secteur, puisque la DGCCRF a constaté des anomalies dans près des deux tiers des établissements contrôlés lors de ses enquêtes sur la vente de véhicules neufs et d'occasion.
Aucun score ne dispense de consulter ces pièces et d’examiner le véhicule. Pour approfondir la partie technique, notre guide sur la vérification d'une voiture d'occasion détaille les points de contrôle physiques à croiser avec les documents.
Checklist documentaire avant de signer
La signature engage juridiquement les deux parties. Avant d'en arriver là, vérifiez méthodiquement chaque pièce.
- Le contrôle technique doit dater de moins de six mois pour toute voiture particulière de plus de quatre ans vendue à un particulier, une obligation rappelée par la DGCCRF.
- Le certificat de cession CERFA 15776 et la carte grise signée par l'ancien propriétaire sont indispensables pour transférer la propriété.
- Demandez un certificat de situation administrative récent, daté de moins de 15 jours, pour écarter tout risque d'opposition ou de gage apparu depuis l'annonce.
- Rassemblez les factures d'entretien et les justificatifs des réparations majeures, notamment celles touchant la distribution ou l'embrayage.
- Comparez le kilométrage affiché au compteur avec l'historique HistoVec : un écart inexpliqué doit stopper la négociation le temps d'obtenir des explications.
Conseil de pro : Photographiez chaque document avant de quitter les lieux, même si la vente ne se conclut pas ce jour-là : vous garderez une trace en cas de litige ultérieur.
Pour la liste complète des pièces à réunir côté acheteur comme vendeur, consultez notre guide sur les documents pour l'achat d'une voiture d'occasion.
Lire le score 0-100 et le verdict GO/NO-GO
Le score et le verdict MVO synthétisent les informations déclarées et les risques connus du modèle. Ils ne pondèrent pas l’usure constatée, les défauts mécaniques de l’exemplaire ou ses sinistres, faute de source exploitable. Gold permet en plus la lecture des documents prévus par l’offre.
Un verdict favorable invite à poursuivre les vérifications, sans garantir l’achat. Face à un défaut, demandez un diagnostic et un devis indépendants. Le contrôle technique ne diagnostique pas systématiquement une distribution ou un embrayage : ne déduisez pas un coût de réparation de son seul résultat.
Le régime de recours dépend par ailleurs du vendeur professionnel ou particulier ; un score ne modifie ni vos garanties légales ni les preuves à conserver.
Négocier le prix à partir des défauts identifiés
Chaque défaut relevé se convertit en argument chiffré, à condition de raisonner en coûts réels plutôt qu'en ressenti.
- Estimez le coût de la réparation la plus urgente et ajoutez une marge pour les frais annexes, comme la main-d'œuvre ou les pièces non listées.
- Formulez une proposition claire : « Le contrôle technique signale une usure des disques de frein, j'intègre 300 euros de réparation dans mon offre. »
- Exigez une réparation avant paiement pour les défauts touchant la sécurité, comme la direction ou le freinage, plutôt que d'accepter une simple remise.
- Pour les défauts esthétiques ou mineurs, une remise immédiate reste préférable à une réparation différée dont vous ne contrôlez pas la qualité.
- Faites systématiquement consigner l'accord final par écrit, daté et signé par les deux parties, avant tout versement.
Un accord verbal ne protège personne : seule une trace écrite permet de faire valoir vos droits en cas de désaccord ultérieur.
Sécuriser les derniers pas de la transaction
La dernière ligne droite concentre l'essentiel des arnaques constatées, souvent parce que l'acheteur baisse sa vigilance une fois l'accord trouvé oralement.
- Vérifiez le certificat de non-gage une dernière fois, juste avant la remise des clés, pour écarter toute opposition apparue depuis votre première vérification.
- Privilégiez un paiement traçable et conservez chaque reçu, facture et échange écrit avec le vendeur.
- Contrôlez que le contrôle technique joint ne masque pas une contre-visite non signalée dans l'annonce.
- Préparez les pièces nécessaires à l'immatriculation, en ligne ou en préfecture, en vous appuyant sur les formalités officielles de cession.
La garantie légale de conformité protège-t-elle vraiment l'acheteur
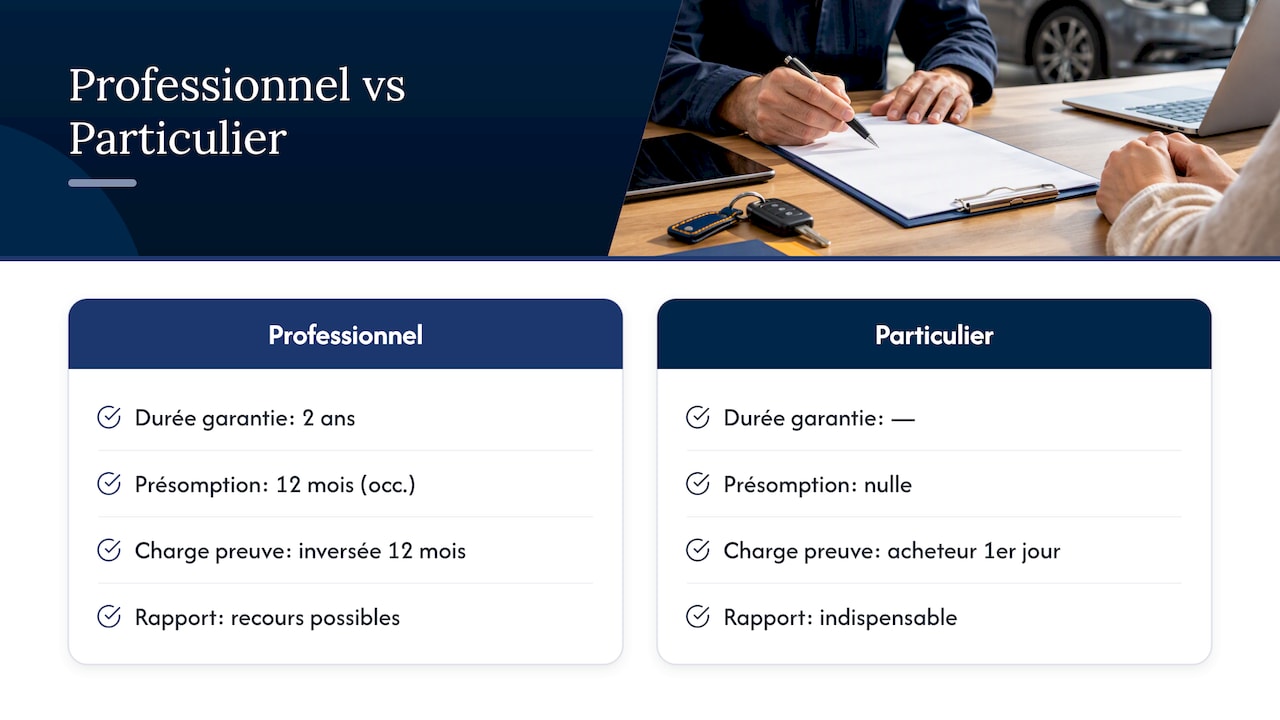
La garantie légale de conformité s'applique deux ans lorsque le véhicule est acheté auprès d'un professionnel, avec une présomption d'antériorité limitée à 12 mois pour les biens d'occasion, comme le précise la fiche pratique de la DGCCRF. Concrètement, un défaut découvert dans les 12 premiers mois est présumé exister déjà au moment de la vente, ce qui inverse la charge de la preuve en votre faveur. Passé ce délai et jusqu'à la fin des deux ans, c'est à vous de démontrer que le défaut préexistait à l'achat.
Cette garantie ne s'applique qu'aux ventes conclues avec un professionnel. Un achat entre particuliers relève d'un régime différent, celui des vices cachés, où la charge de la preuve repose intégralement sur l'acheteur dès le premier jour. La garantie légale des vices cachés peut aussi s’appliquer entre particuliers, sous les conditions rappelées par Service Public. Un rapport documentaire ne démontre pas automatiquement l’existence d’un vice caché : le dossier peut nécessiter une expertise.
Le type de vendeur change donc la stratégie d'achat. Face à un professionnel, un score moyen peut être rattrapé grâce à des recours légaux. Face à un particulier, la prudence documentaire prime, car aucun filet de sécurité ne viendra compenser une inspection bâclée.
Ce qu'est un chèque de banque et comment il fonctionne dans une transaction
Un chèque de banque est un titre de paiement émis directement par un établissement bancaire, qui garantit au bénéficiaire que les fonds sont disponibles et bloqués au moment de son émission. Contrairement à un chèque personnel classique, il n'est pas tiré sur le compte de l'acheteur mais sur celui de la banque elle-même, ce qui limite fortement le risque d'impayé pour le vendeur.
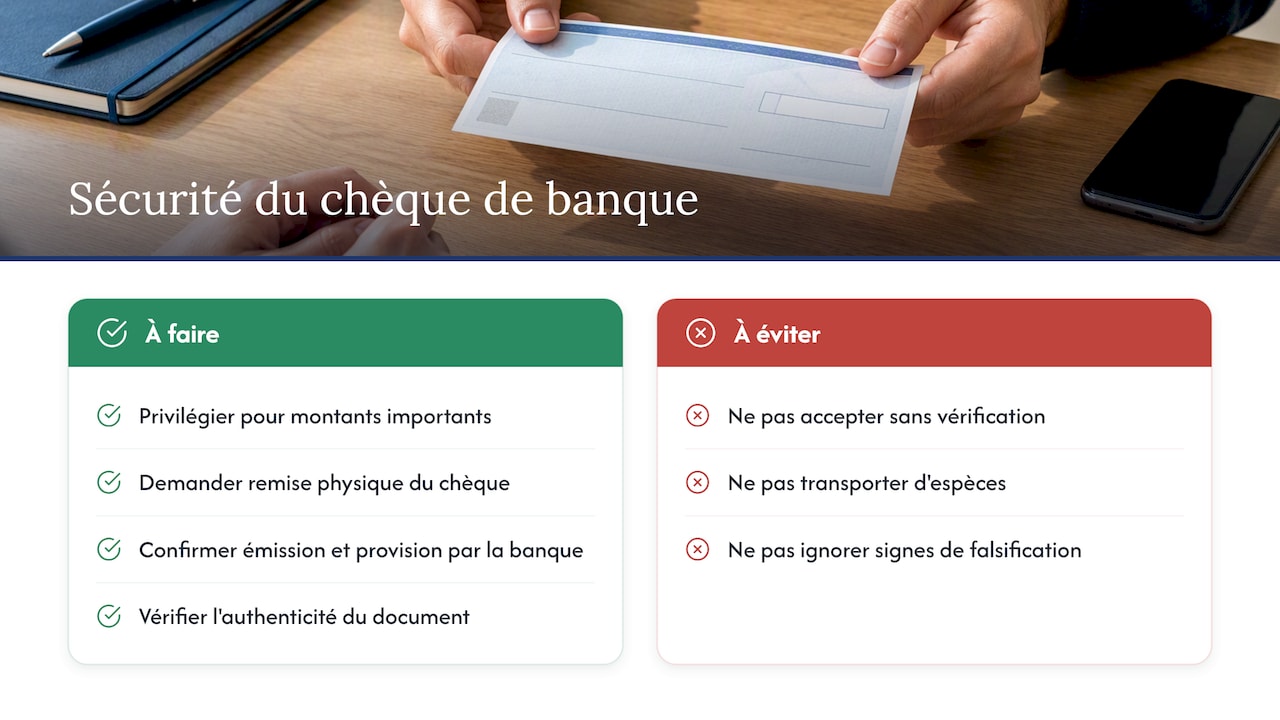
Dans le cadre d'un achat de véhicule d'occasion, ce mode de paiement reste privilégié pour les montants importants, car il combine la sécurité d'un virement bancaire avec la remise physique d'un document au moment de la transaction. La banque débite le compte de l'acheteur dès l'émission du chèque, ce qui signifie que la somme est déjà réservée avant même que le vendeur ne l'encaisse.
Ce fonctionnement rassure les deux parties : l'acheteur évite de transporter des espèces, et le vendeur reçoit un titre dont la provision est garantie par l'établissement émetteur plutôt que par la solvabilité personnelle de l'acheteur. Cette garantie a toutefois une limite pratique : elle ne protège pas contre un document falsifié, ce qui impose de rester vigilant sur son authenticité au moment de la remise.
Comment obtenir un chèque de banque en toute sécurité
La démarche pour obtenir un chèque de banque reste simple mais demande d'anticiper, car la plupart des établissements ne le délivrent pas dans l'instant. Il faut généralement se rendre en agence, avec une pièce d'identité et les coordonnées précises du bénéficiaire, c'est-à-dire le nom exact du vendeur tel qu'il figure sur sa carte grise ou sa pièce d'identité.
Certaines banques proposent aussi une demande via l'espace client en ligne, avec un retrait du chèque en agence quelques jours plus tard.
Demandez systématiquement que le montant et le nom du bénéficiaire soient inscrits par la banque elle-même, et non laissés en blanc. Un chèque de banque correctement émis porte des mentions de sécurité propres à chaque établissement, comme un papier filigrané ou des motifs spécifiques, qui varient d'une banque à l'autre.
Avant le rendez-vous avec le vendeur, gardez une preuve de la demande effectuée auprès de votre banque, comme un accusé de réception ou un numéro de dossier : ce document peut s'avérer utile en cas de contestation ultérieure sur l'origine des fonds.
Vérifier l'authenticité du chèque au moment de la remise
La vérification de l'authenticité doit se faire avant de remettre les clés du véhicule, jamais après. Le vendeur, ou l'acheteur qui souhaite prouver sa bonne foi, peut appeler la banque émettrice dont les coordonnées figurent sur le chèque, en utilisant un numéro trouvé indépendamment du document et non celui qui y serait inscrit par une tierce personne.
Certains éléments physiques se contrôlent directement sur place : le papier d'un chèque de banque authentique présente généralement un grammage plus épais qu'un chèque personnel classique, ainsi que des motifs de sécurité imprimés qui résistent à la lumière et au toucher. Une écriture manuscrite hésitante, des ratures ou un montant qui semble avoir été modifié doivent immédiatement alerter.
Le moyen le plus fiable reste néanmoins la vérification téléphonique directe auprès de l'agence émettrice, pendant les horaires d'ouverture, avant de considérer la transaction comme conclue. Un vendeur pressé de conclure sans laisser le temps de cette vérification constitue en soi un signal à prendre au sérieux.
Éviter les chèques de banque falsifiés ou frauduleux
Les tentatives de fraude autour du chèque de banque suivent des schémas récurrents qu'il est utile de connaître pour ne pas s'y laisser prendre. Un chèque falsifié imite l'apparence générale d'un document authentique, mais présente souvent des détails incohérents : logo légèrement décalé, police d'écriture qui ne correspond pas à celle habituellement utilisée par la banque, ou absence de certaines mentions obligatoires.
Certaines escroqueries reposent sur un chèque dont le montant a été falsifié après son émission initiale, ou sur un document entièrement fabriqué reprenant l'identité visuelle d'une banque existante. Dans les deux cas, la vérification téléphonique directe auprès de l'agence reste le rempart le plus efficace, bien plus fiable qu'un examen visuel seul.
Méfiez-vous également des situations où le vendeur insiste pour finaliser la transaction en dehors des horaires bancaires, un week-end ou tard le soir, rendant impossible toute vérification immédiate. Ce type de pression temporelle figure parmi les signaux les plus fréquents des tentatives d'arnaque autour de ce mode de paiement.
Organiser une remise sécurisée du chèque au vendeur
La remise du chèque de banque doit s'organiser comme un moment distinct de la négociation, avec un déroulement pensé à l'avance plutôt qu'improvisé sur place. L'idéal reste de fixer le rendez-vous un jour ouvré, pendant les horaires d'ouverture bancaire, afin de pouvoir vérifier l'authenticité du document sans délai si un doute apparaît.
Avant de remettre les clés et les papiers du véhicule, le vendeur doit pouvoir examiner le chèque, en vérifier les mentions et, si besoin, appeler l'agence émettrice. Cette étape ne doit jamais être écourtée sous prétexte de gagner du temps.
Il est recommandé d'échanger simultanément le chèque contre le certificat de cession et la carte grise, plutôt que de remettre l'un avant l'autre. Cette simultanéité limite le risque qu'une des deux parties se retrouve engagée sans contrepartie. Un accord écrit, daté et signé, mentionnant le montant exact et les coordonnées bancaires du chèque, complète utilement cette étape et sert de preuve en cas de litige ultérieur.
Que faire en cas de doute sur un chèque de banque
Face au moindre doute, la règle est simple : ne remettez ni les clés ni les papiers du véhicule tant que la vérification n'est pas terminée. Contactez directement l'agence émettrice, en composant un numéro trouvé par vos propres moyens, jamais celui indiqué sur le document lui-même, qui pourrait avoir été falsifié.
Si l'agence confirme un doute sur l'authenticité ou refuse de confirmer l'émission du chèque, interrompez la transaction sans hésitation, même si cela implique de décevoir un vendeur pressé. Un acheteur honnête comprendra toujours cette prudence.
En cas de suspicion avérée de fraude, conservez une copie du chèque, notez les circonstances de la rencontre et signalez les faits aux autorités compétentes. Un dépôt de plainte reste possible même si la transaction n'a pas abouti, dès lors qu'une tentative d'escroquerie est caractérisée.
Ce que révèlent les arnaques les plus fréquentes
Les dossiers que nous observons se ressemblent souvent : des documents manquants, un kilométrage qui ne correspond pas à l'historique, des frais cachés découverts après la signature. Un verdict GO/NO-GO évite ces erreurs coûteuses en obligeant à trancher avant l'achat, pas après. Conservez toujours vos preuves écrites : elles restent votre meilleur recours en cas de litige.
— Roland Mercier
Obtenir votre rapport avant de vous engager
Le rapport Ma Voiture d’Occasion prépare vos questions de visite à partir des informations déclarées et des risques connus du modèle. Le rapport gratuit fournit déjà un score et un verdict ; le Standard approfondit l’analyse sur ces données et Gold permet en plus de transmettre les documents prévus par l’offre.
Aucune formule ne remplace les vérifications HistoVec, l’authentification du chèque auprès de la banque émettrice ou une inspection du véhicule. Pour négocier des travaux réels, faites établir un devis après diagnostic.
Sources
- HistoVec — Ministère de l'Intérieur
- Enquête DGCCRF — anomalies dans le secteur
- CERFA déclaration de cession (formulaire 15776)
Questions fréquentes
Un chèque de banque garantit-il totalement la sécurité de l'achat
Un chèque de banque garantit que les fonds sont bloqués par la banque émettrice, ce qui limite le risque d'impayé. Il ne protège cependant pas contre un document falsifié, d'où l'intérêt de vérifier son authenticité directement auprès de l'agence avant de remettre les clés du véhicule.
Que vérifier en priorité avant de signer pour une voiture d'occasion
Vérifiez la cohérence entre le kilométrage affiché et l'historique disponible sur HistoVec, ainsi que la validité du contrôle technique. Réunissez également le certificat de cession, la carte grise signée et un certificat de situation administrative récent avant toute signature.
Combien de temps dure la garantie légale de conformité sur une occasion
La garantie légale de conformité s'applique pendant deux ans lors d'un achat auprès d'un professionnel, avec une présomption d'antériorité limitée à 12 mois pour les biens d'occasion. Passé ce délai, la charge de la preuve revient à l'acheteur.
Comment un rapport d'analyse aide-t-il à négocier le prix
Un rapport MVO aide à préparer les questions sur les données déclarées et les risques du modèle ; Gold permet en plus la lecture des documents prévus par l’offre. Pour chiffrer une réparation de l’exemplaire, demandez un devis d’atelier puis négociez à partir de ce devis.
Que faire si le vendeur refuse de fournir le certificat de non-gage
Un vendeur qui refuse de fournir ce certificat, ou qui présente une version datée de plus de 15 jours, doit susciter la méfiance avant toute signature. Il vaut mieux reporter la transaction et exiger un document récent que de risquer d'acquérir un véhicule frappé d'une opposition.